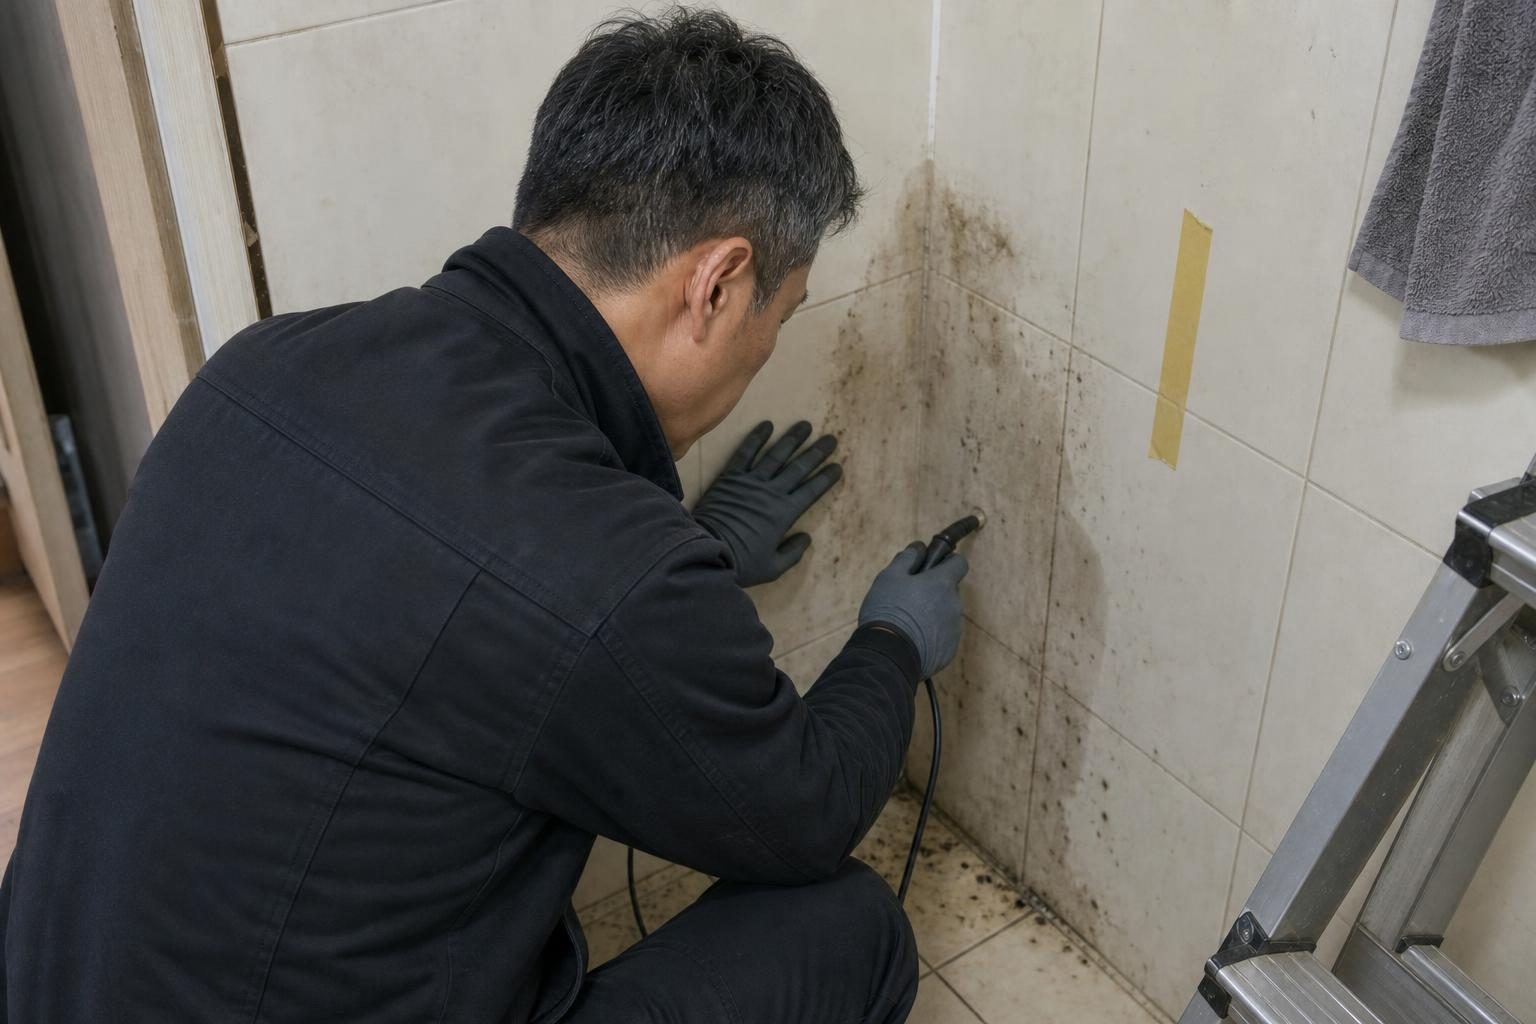
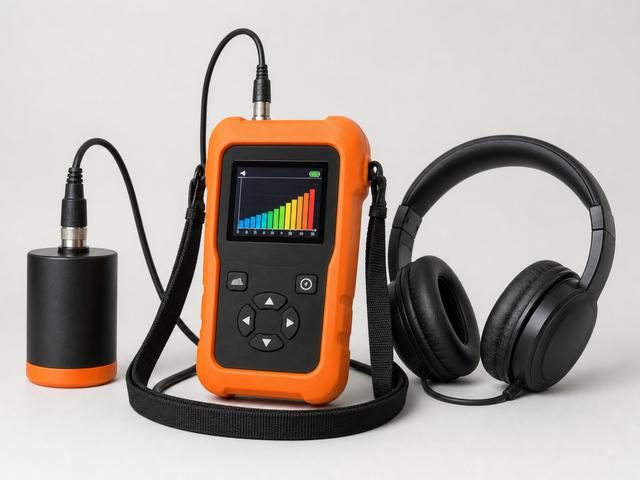
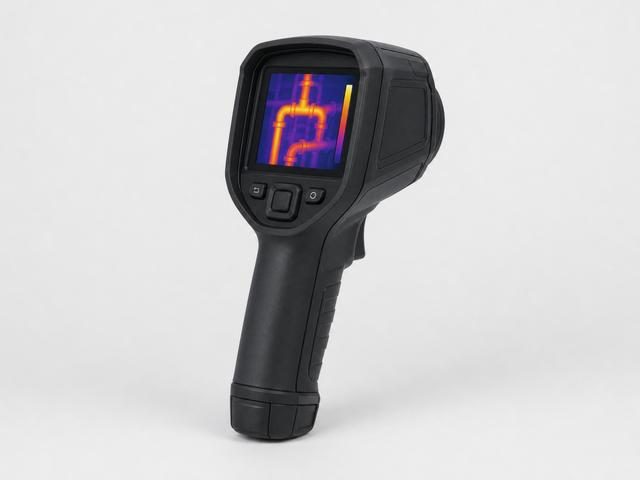
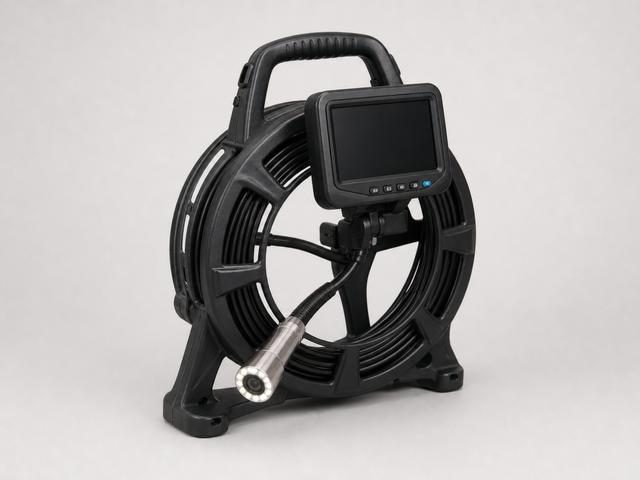
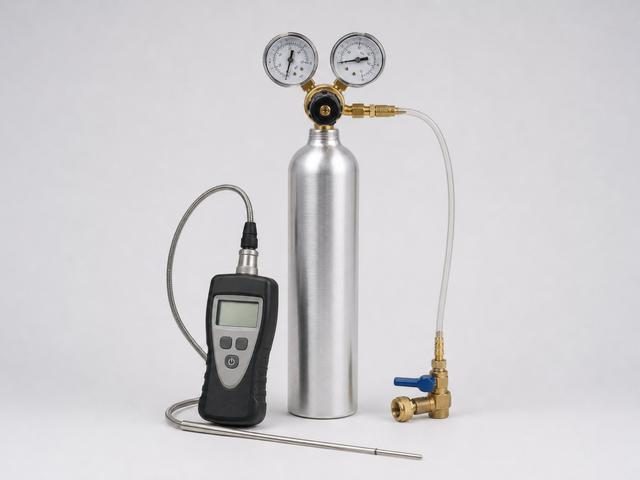
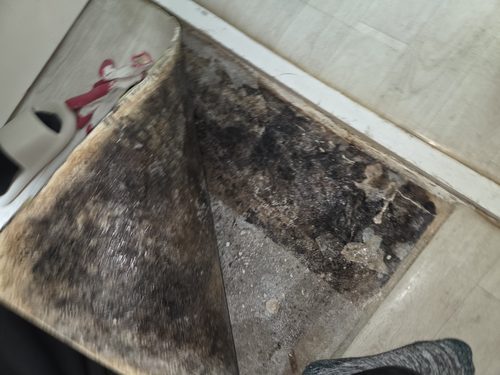
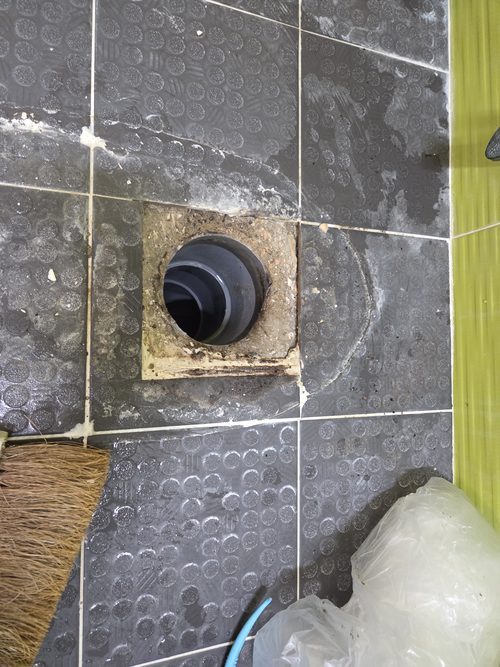
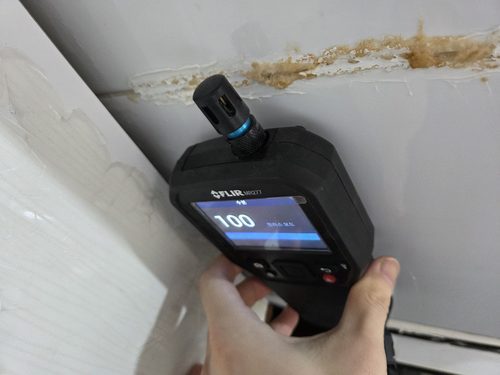
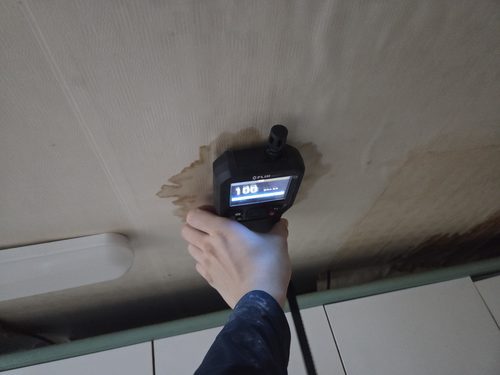
겹치는 장비는 내시경 정도이고 나머지는 다릅니다. 막힘 점검은 관 안에 무엇이 얼마나 쌓였는지와 경사가 제대로 잡혔는지를 보고, 누수 탐지는 물이 관 밖으로 나가는 지점을 찾습니다. 다만 두 문제는 자주 붙어 나타납니다. 막혀서 물이 고이면 관 내부 압력이 올라가 이음부가 벌어지고, 그 자리에서 아래층으로 새기 시작합니다. 그래서 배수가 느려지는 증상이 함께 있으면 막힘 상태부터 확인하고 누수 검사를 이어 가는 편이 낫습니다.
비가 올 때만 새는 건 어떻게 확인하나요?
배관 탐지 장비로는 잡히지 않으므로 물을 직접 뿌려 상황을 재현하는 살수 테스트를 씁니다. 외벽, 창틀 하부, 실리콘 이음부, 옥상 방수층, 우수관 주변을 한 구간씩 순서대로 적시며 실내에서 변화를 지켜보는 방식입니다. 한 번에 넓게 뿌리면 침투 경로가 섞여 구분이 안 되므로 구간을 나누는 것이 핵심입니다. 열화상으로 젖는 방향을 함께 보면 경로 추적이 쉬워집니다. 확인은 다음 비가 왔을 때 같은 자리가 젖는지로 마무리합니다.
외벽에 금이 갔는데 이 정도로도 물이 들어옵니까?
머리카락 굵기의 균열로도 비바람이 몰아치면 물이 들어올 수 있습니다. 벽면에 부딪힌 빗물이 압력을 받아 틈으로 밀려 들어가기 때문입니다. 판단 기준은 균열이 수직인지 수평인지, 그리고 그 아래 실내 벽에 물 자국이 생기는지입니다. 수평 균열이나 층 사이 이음부 균열은 물이 머무르기 쉬워 유입 위험이 큽니다. 비가 오지 않는 날 그 부위에 물을 흘려보고 실내 반응을 보면 확인이 됩니다. 균열만 채우고 벽면 전체 상태를 보지 않으면 옆자리에서 다시 들어옵니다.
공사 도중에 다른 문제가 나오면 일정이 어떻게 되나요?
열어 본 뒤에 노후나 추가 손상이 드러나는 경우가 있습니다. 이때는 작업을 이어 가기 전에 범위와 일정을 다시 협의하는 것이 순서입니다. 그냥 진행하면 나중에 설명이 어긋나 다툼이 생깁니다. 확인할 것은 세 가지입니다. 오늘 안에 처리 가능한지, 자재가 추가로 필요한지, 마감 일정이 며칠 밀리는지입니다. 현재 상태를 사진으로 남긴 뒤 결정하면 이후 설명이 훨씬 수월해집니다.
누수를 알고도 미룬 기간의 피해도 보상되나요?
사고 자체는 담보되더라도 알고 나서 방치해 커진 손해분은 다투게 될 수 있습니다. 약관이 손해 확대를 막기 위한 조치 의무를 두는 경우가 많기 때문입니다. 그래서 통보를 받은 즉시 물 사용을 줄이고 밸브를 잠그는 등 취한 조치를 기록으로 남겨야 합니다. 이웃과 일정 조율이 안 돼 늦어졌다면 문자나 통화 기록을 보관해 지연 사유를 설명할 수 있어야 합니다.
배관 수명은 보통 몇 년으로 봅니까?
자재와 사용 환경에 따라 다르지만 현장에서는 십오 년에서 이십 년을 하나의 기준선으로 봅니다. 오래된 아연도강관이나 동관은 이 구간을 지나면 부식과 바늘구멍 누수가 늘어나고, 비교적 최근 자재는 더 길게 쓰기도 합니다. 다만 연식만으로 단정하면 안 됩니다. 온수와 난방처럼 뜨거운 물이 지나는 라인이 냉수보다 먼저 상하고, 물을 많이 쓰는 집일수록 진행이 빠릅니다. 연식이 기준선에 가까워지면 증상이 없어도 확인 빈도를 올리는 편이 낫습니다.
화장실 줄눈이 검게 변하고 있는데 방수가 깨진 건가요?
줄눈 변색만으로 방수층 손상을 확정할 수는 없습니다. 물을 쓰고 환기가 안 되면 표면에만 곰팡이가 앉는데, 이 경우는 닦으면 지워지고 한동안 다시 생기지 않습니다. 반대로 닦아도 안쪽에서 다시 검게 올라오고 줄눈이 부슬부슬 떨어져 나가면 물이 줄눈 뒤로 들어가고 있다는 신호입니다. 여기에 아래층 천장에 얼룩이 생겼다면 방수층 쪽에 무게가 실립니다. 실리콘으로 덮어 버리면 물길이 바뀌어 원인을 짚기가 더 힘들어집니다.
자기부담금이 있다던데 어떻게 적용되나요?
보험금을 지급할 때 계약자가 먼저 부담하도록 약관에 정해 둔 몫입니다. 배상책임 담보에는 대개 이 조건이 붙어 있어 손해액에서 그만큼을 뺀 금액이 지급됩니다. 그래서 손해가 자기부담금 수준을 넘지 않으면 청구해도 실제로 받을 것이 없습니다. 상품마다 기준이 다르므로 증권의 자기부담금 항목을 먼저 확인하고, 청구 실익이 있는지 따져 본 뒤 접수 여부를 정합니다.